
Η νέα ανάλυση της Allianz Commercial συνδέει την αύξηση της αξίας των ασφαλιστικών απαιτήσεων με τη συγκέντρωση της παραγωγής, τις εύθραυστες εφοδιαστικές αλυσίδες και την εξάρτηση από ψηφιακούς παρόχους. Καθώς η ανάκαμψη γίνεται ακριβότερη και συχνά διαρκεί περισσότερο, η προστασία κρίσιμων λειτουργιών και η ύπαρξη εναλλακτικών αποκτούν μεγαλύτερη βαρύτητα για τις επιχειρήσεις.
Η μέση ασφαλιστική απαίτηση για διακοπή επιχειρηματικής λειτουργίας υπερβαίνει τις 850.000 ευρώ, περίπου 70% πάνω από την αντίστοιχη μέση απαίτηση για υλική ζημιά, που προσεγγίζει τις 500.000 ευρώ. Η απόσταση ανάμεσα στα δύο ποσά αποτυπώνει το βασικό εύρημα της νέας έκθεσης της Allianz Commercial: η αδυναμία μιας επιχείρησης να λειτουργήσει μπορεί να προκαλέσει μεγαλύτερη οικονομική απώλεια από την καταστροφή που σταμάτησε την παραγωγή της. Μια περιορισμένη πυρκαγιά, η διακοπή λειτουργίας ενός κρίσιμου προμηθευτή ή η αστοχία μιας ψηφιακής υπηρεσίας μπορούν να μεταφέρουν τη ζημιά πολύ πέρα από το αρχικό σημείο του περιστατικού.
Το πρόβλημα αποκτά μεγαλύτερη βαρύτητα καθώς, σύμφωνα με την έκθεση, η μέση αξία των απαιτήσεων αυξήθηκε κατά περισσότερο από 30% ετησίως τα τελευταία δύο χρόνια, με σχετικά σταθερή συχνότητα ασφαλιστικών απαιτήσεων. Η συγκέντρωση παραγωγής, τα περιορισμένα αποθέματα, η εξάρτηση από εξειδικευμένο εξοπλισμό και ψηφιακούς παρόχους δυσκολεύουν την επανεκκίνηση. Παράλληλα, ο πληθωρισμός, οι δασμοί και οι πιέσεις στις εφοδιαστικές αλυσίδες αυξάνουν το κόστος των εναλλακτικών λύσεων. Για τις επιχειρήσεις, το κρίσιμο μέγεθος γίνεται ο χρόνος που απαιτείται για να αποκατασταθεί η δυνατότητα παραγωγής, εξυπηρέτησης πελατών και δημιουργίας εσόδων.
Η πυρκαγιά παραμένει στο κέντρο του κινδύνου
Η ανάλυση καλύπτει 7.888 ασφαλιστικές απαιτήσεις διακοπής λειτουργίας, συνολικής αξίας περίπου 6,74 δισ. ευρώ, από την 1η Ιανουαρίου 2021 έως την 31η Δεκεμβρίου 2025. Τα ποσά αφορούν το 100% της ασφαλιστικής ζημιάς κάθε περιστατικού, συμπεριλαμβανομένων των μεριδίων άλλων ασφαλιστών, πέρα από την Allianz Commercial. Πρόκειται για συγκεκριμένο χαρτοφυλάκιο απαιτήσεων, το οποίο, όπως διευκρινίζει η έκθεση, επηρεάζεται και από την επιλογή ασφαλιζόμενων κινδύνων και δεν αντιπροσωπεύει το σύνολο του ασφαλιστικού κλάδου. Τα ευρήματα προσφέρουν εικόνα σημαντικών εταιρικών κινδύνων, με αυτόν τον περιορισμό ως προς τη γενίκευσή τους.
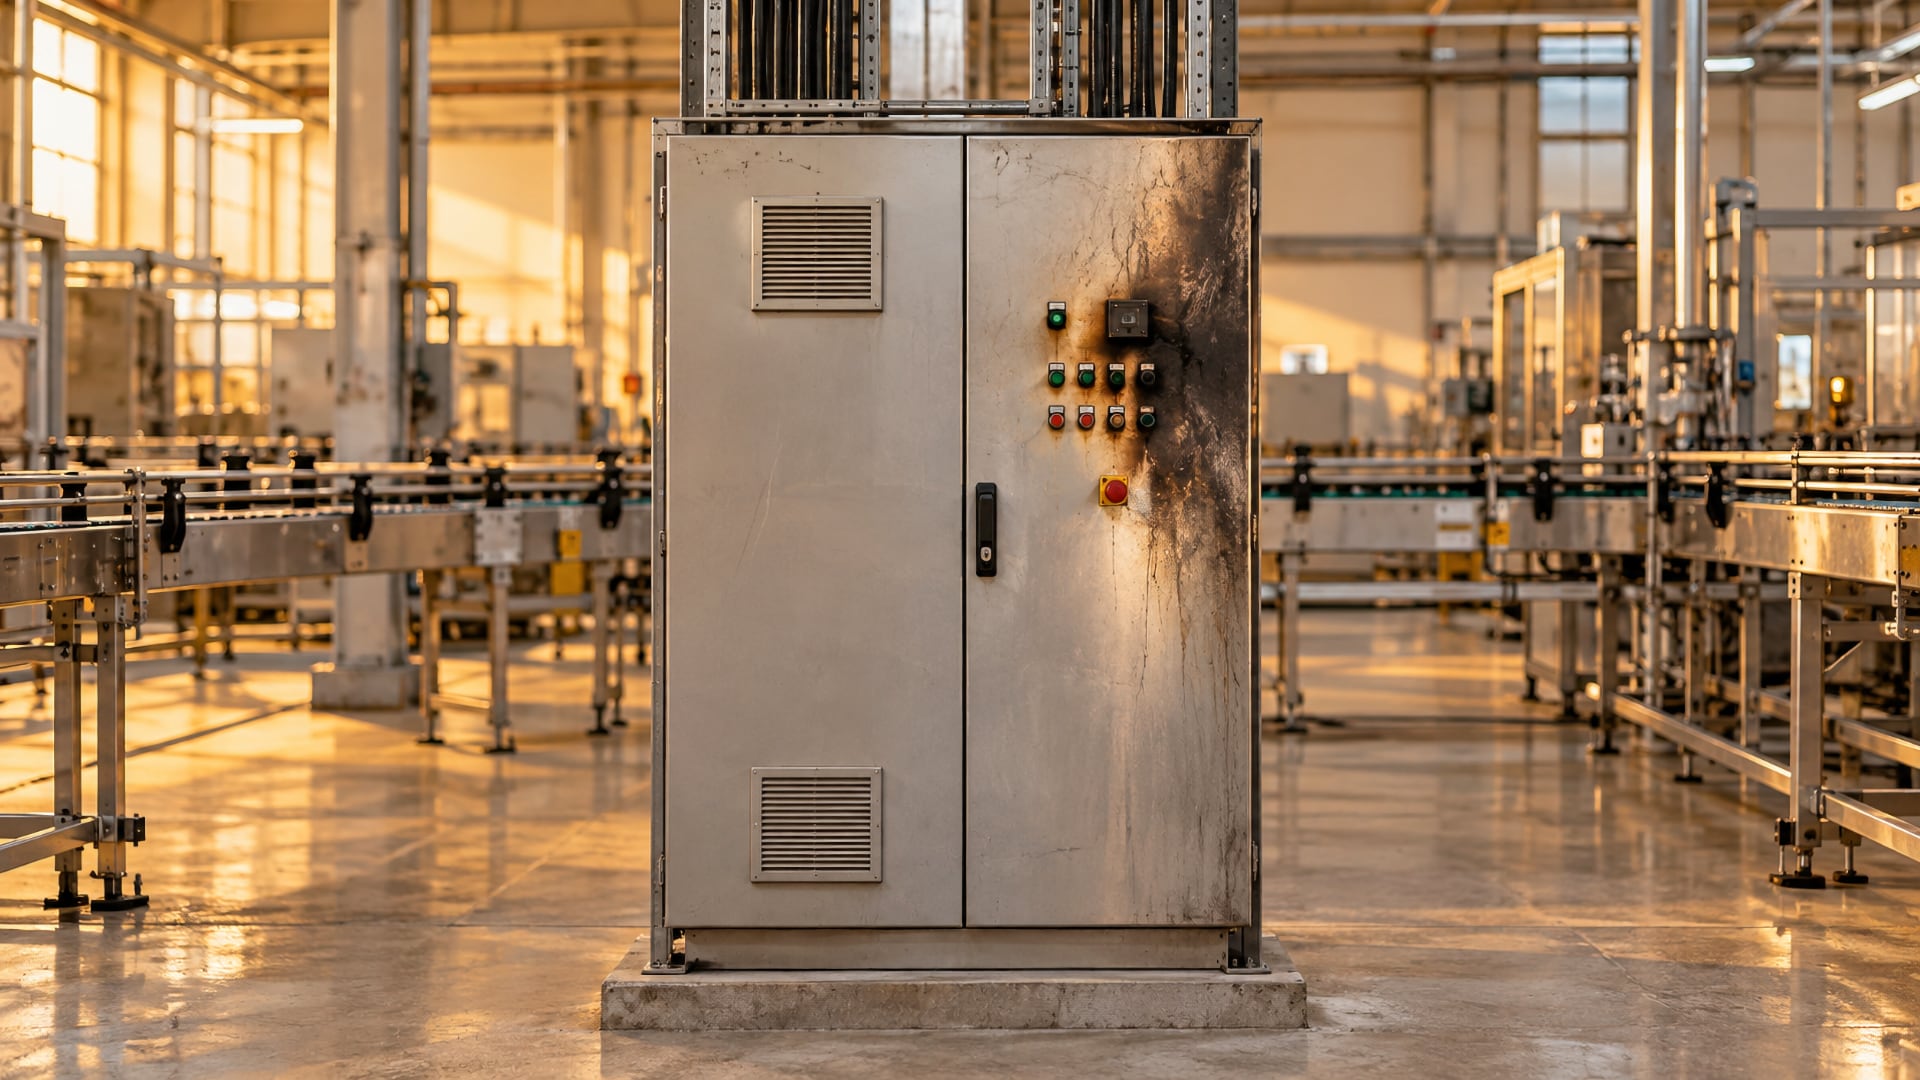
Οι πυρκαγιές και οι εκρήξεις αντιστοιχούν στο 42% της συνολικής αξίας των απαιτήσεων, περίπου 2,9 δισ. ευρώ, και στο 21% του αριθμού τους. Ευθύνονται επίσης για εννέα από τα δέκα ακριβότερα ανθρωπογενή περιστατικά του δείγματος. Η παρουσία τους αφορά κλάδους όπως η ενέργεια, η επεξεργασία μετάλλων, τα χημικά, οι ημιαγωγοί και η άμυνα. Η έκθεση επισημαίνει ότι οι ηλεκτρικές βλάβες εμφανίζονται συχνά μεταξύ των αιτιών μεγάλων συμβάντων, παρότι η πυρκαγιά θεωρείται ώριμος και σε μεγάλο βαθμό ελεγχόμενος ασφαλιστικός κίνδυνος.
Ένα περιστατικό σε μικρή μονάδα παραγωγής εξηγεί τη σημασία αυτής της απόστασης ανάμεσα στην υλική και την οικονομική ζημιά. Η φωτιά προκάλεσε σχετικά περιορισμένες καταστροφές στις εγκαταστάσεις, αλλά διέκοψε δραστηριότητες που ακολουθούσαν στην παραγωγική αλυσίδα. Το αποτέλεσμα, σύμφωνα με την έκθεση, ήταν εννεαψήφια ζημιά διακοπής λειτουργίας σε επίπεδο ομίλου. Η σημασία της μονάδας για τις υπόλοιπες δραστηριότητες καθόρισε την τελική έκταση της απώλειας.
Οι φυσικές καταστροφές έρχονται δεύτερες ως προς την αξία, με 34%, και πρώτες ως προς τη συχνότητα, με 26%. Οι ζημιές από νερό αντιστοιχούν στο 25% του αριθμού των απαιτήσεων, αλλά μόλις στο 3% της αξίας τους, ενώ οι μηχανικές βλάβες στο 6% και των δύο μεγεθών. Συνολικά, περιστατικά εκτός φυσικών καταστροφών παράγουν το 74% των απαιτήσεων και το 66% της αξίας τους. Η σύνθεση του δείγματος στρέφει την προσοχή και στους λειτουργικούς κινδύνους που βρίσκονται μέσα στις εγκαταστάσεις και στα δίκτυα προμηθευτών.
Η συγκέντρωση παραγωγής πολλαπλασιάζει τη ζημιά
Οι δύο ακριβότερες διακοπές λειτουργίας από περιστατικά εκτός φυσικών καταστροφών στην ανάλυση συνδέονται με πυρκαγιές σε εργοστάσια ημιαγωγών. Η συγκεκριμένη βιομηχανία συνδυάζει υψηλή ζήτηση, εξειδικευμένες παραγωγικές διαδικασίες και δυσκολία εξασφάλισης εναλλακτικής δυναμικότητας. Στην έκθεση, η ανάπτυξη της τεχνητής νοημοσύνης χρησιμοποιείται ως παράδειγμα του τρόπου με τον οποίο οι συνθήκες της αγοράς μπορούν να ενισχύσουν μια ασφαλιστική ζημιά: γεμάτα βιβλία παραγγελιών και περιορισμένες επιλογές αναπλήρωσης παραγωγής αυξάνουν το οικονομικό βάρος ακόμη και μιας σύντομης διακοπής.
Η ίδια εξάρτηση από λίγες εξειδικευμένες εγκαταστάσεις, προμηθευτές ή γεωγραφικές περιοχές αφορά, σύμφωνα με τη μελέτη, φαρμακευτικές επιχειρήσεις, αμυντικές βιομηχανίες και κατασκευαστές αεροδιαστημικών ή αυτοκινητιστικών εξαρτημάτων. Η επαναφορά της λειτουργίας μπορεί να απαιτεί αντικατάσταση ειδικού εξοπλισμού, αποκατάσταση δυναμικότητας, συμμόρφωση με κανονιστικές απαιτήσεις και εκ νέου πιστοποίηση προϊόντων ή διαδικασιών. Έτσι, η ολοκλήρωση της επισκευής αποτελεί ένα μόνο στάδιο της συνολικής ανάκαμψης.
Ο Alberto Barani, επικεφαλής της ομάδας Διακοπής Επιχειρηματικής Λειτουργίας στον τομέα Risk Consulting της Allianz Commercial, συνδέει αυτή την ευπάθεια με την επιδίωξη μικρότερων αποθεμάτων, απλούστερης παραγωγής και περιορισμένου αριθμού προμηθευτών για υψηλότερη απόδοση κεφαλαίου. Οι αλυσίδες που λειτουργούν με παραδόσεις ακριβώς όταν χρειάζονται τα υλικά περιορίζουν τα περιθώρια απορρόφησης μιας διαταραχής. Ο ίδιος επισημαίνει και τον κίνδυνο στις αυτοματοποιημένες αποθήκες: η απώλεια του συστήματος ελέγχου μπορεί να εμποδίσει τη διακίνηση αποθεμάτων που παραμένουν διαθέσιμα στις εγκαταστάσεις.
Σύμφωνα με τον Thomas Lillelund, CEO της Allianz Commercial, η κατανόηση του κινδύνου χρειάζεται να περιλαμβάνει τα κρίσιμα περιουσιακά στοιχεία των προμηθευτών, τις τεχνολογίες και τις υποδομές από τις οποίες εξαρτάται η επιχείρηση. Αυτή η προσέγγιση μεταφέρει το ενδιαφέρον από τη μεμονωμένη εγκατάσταση στις σχέσεις που στηρίζουν τη λειτουργία της. Το ουσιαστικό ερώτημα για τον σχεδιασμό συνέχειας αφορά ποια εξάρτηση μπορεί να σταματήσει την παραγωγή και πόσο εφικτή παραμένει η αντικατάστασή της μετά από ένα συμβάν.
Ο χρόνος αποκατάστασης γίνεται ακριβότερος
Η διάρκεια της διακοπής επηρεάζεται και από τις συνθήκες στις οποίες επιχειρείται η ανάκαμψη. Οι γεωπολιτικές εντάσεις, περιλαμβανομένου του πολέμου στην Ουκρανία και της σύγκρουσης στη Μέση Ανατολή, μπορούν, σύμφωνα με την Allianz Commercial, να επηρεάσουν τις τιμές ενέργειας, τα μεταφορικά κόστη και τη διαθεσιμότητα υλικών. Η επίδραση διαφέρει ανά κλάδο και γεωγραφία. Ο πληθωρισμός μετά την πανδημία έχει ήδη επιβαρύνει την επισκευή, την αποκατάσταση και τις ενέργειες περιορισμού των απωλειών.
Η έκθεση περιγράφει πυρκαγιά σε αμερικανική επιχείρηση παραγωγής αλουμινίου, η οποία διατάραξε εφοδιαστικές αλυσίδες της αυτοκινητοβιομηχανίας. Ορισμένοι πελάτες αναγκάστηκαν να αναζητήσουν προμήθειες εκτός ΗΠΑ με σημαντικά υψηλότερο κόστος, λόγω δασμών και συνθηκών αγοράς. Η αναζήτηση εναλλακτικής προμήθειας για τον περιορισμό της διακοπής συνοδευόταν έτσι από υψηλότερη δαπάνη. Αντίστοιχα, η ταχύτερη μεταφορά εξοπλισμού και οι προσωρινές παραγωγικές λύσεις έχουν γίνει ακριβότερες, προσθέτοντας κόστος στις προσπάθειες επανεκκίνησης.
Στις φυσικές καταστροφές, η ανάκαμψη μπορεί να παρατείνεται για πολύ μεγαλύτερο διάστημα. Πολλές απαιτήσεις από τον τυφώνα Helene, που έπληξε τις ΗΠΑ τον Σεπτέμβριο του 2024, παρέμεναν ανοικτές περίπου δύο χρόνια αργότερα. Η Kiera Cottam, Global Head of Property Claims της Allianz Commercial, αποδίδει την καθυστέρηση στον χρόνο που χρειάστηκαν οι επιχειρήσεις για να επανέλθουν. Μετά από εκτεταμένες καταστροφές, τα οικοδομικά υλικά, τα μηχανήματα και το εργατικό δυναμικό μπορεί να βρίσκονται σε έλλειψη, ενώ η αυξημένη ζήτηση πιέζει τις τιμές.
Η οικονομική αποτίμηση χρειάζεται επίσης να ακολουθεί τις μεταβολές του περιβάλλοντος. Σύμφωνα με την έκθεση, ο πληθωρισμός αυξάνει τις ασφαλιζόμενες αξίες, ενώ η παράλειψη τακτικής αναθεώρησής τους μπορεί να οδηγήσει σε υπασφάλιση. Για τη διευθέτηση μιας απαίτησης, απαιτείται παράλληλα αξιόπιστη εκτίμηση της πορείας που θα είχε η επιχείρηση χωρίς το περιστατικό. Η γνώση του λειτουργικού μοντέλου και των συνθηκών αγοράς αποκτά έτσι βαρύτητα μαζί με τη χρηματοοικονομική ανάλυση.
Οι ψηφιακοί προμηθευτές διευρύνουν την έκθεση
Στο ψηφιακό περιβάλλον, η διακοπή μπορεί να ξεκινήσει από υπηρεσία την οποία χρησιμοποιούν ταυτόχρονα χιλιάδες επιχειρήσεις. Η έκθεση εξετάζει τους κυβερνοκινδύνους ως σημαντική πηγή απωλειών, διευκρινίζοντας ότι προς το παρόν δεν εμφανίζονται μεταξύ των κορυφαίων αιτιών του βασικού δείγματος ως προς αξία ή συχνότητα. Στην πρόσθετη ανάλυση κυβερνοασφαλιστικών απαιτήσεων, όμως, η εξάρτηση από τρίτους αποτελεί ουσιαστικό παράγοντα μεγάλων ζημιών. Το ransomware παραμένει η κυριότερη αιτία διακοπής λειτουργίας που σχετίζεται με κυβερνοπεριστατικά.
Η επίθεση στην Blue Yonder τον Νοέμβριο του 2024 προκάλεσε διαταραχές στις εφοδιαστικές αλυσίδες βρετανικών λιανεμπόρων. Αντίστοιχα, επίθεση στην CDK, πάροχο λογισμικού διαχείρισης για την αμερικανική αυτοκινητοβιομηχανία, συνδέθηκε με διακοπή εβδομάδων σε περίπου 15.000 αντιπροσωπείες. Η έκθεση παραθέτει εκτίμηση της Anderson Economic Group για συνολικό κόστος 1 δισ. δολαρίων. Πρόκειται για εκτίμηση οικονομικού αντίκτυπου του περιστατικού, διακριτή από τα ποσά των ασφαλιστικών απαιτήσεων του βασικού χαρτοφυλακίου.
Οι τεχνικές αστοχίες διευρύνουν επίσης την έκθεση. Η IncidentHub κατέγραψε περισσότερες από 48.000 διακοπές σε εκατοντάδες υπηρεσίες cloud και λογισμικού το 2025, σύμφωνα με την έκθεση. Η καταγραφή αφορά διαθεσιμότητα υπηρεσιών και δεν ισοδυναμεί με ισάριθμες ασφαλιστικές ζημιές. Ελαττωματικές ενημερώσεις λογισμικού, λάθη παραμετροποίησης και αστοχίες υποδομών μπορούν να επηρεάσουν πολλούς πελάτες ταυτόχρονα, ακόμη και χωρίς κυβερνοεπίθεση.
Η ψηφιακή εξάρτηση διατηρεί και φυσική διάσταση. Η μελέτη αναφέρεται στην πυρκαγιά στο data center της OVHcloud στο Στρασβούργο το 2021, η οποία προκάλεσε διακοπές σε εκατομμύρια ιστοσελίδες πελατών. Σύμφωνα με την έρευνα που παραθέτει, η φωτιά ξεκίνησε σε χώρο μπαταριών και συστημάτων αδιάλειπτης παροχής ισχύος, χωρίς αυτόματη κατάσβεση. Πολλές επιχειρήσεις αδυνατούσαν να ανακτήσουν δεδομένα λόγω έλλειψης αντιγράφων ασφαλείας και ανεπαρκούς σχεδιασμού ανάκαμψης. Η συγκέντρωση ψηφιακών υποδομών δημιουργεί επομένως εξαρτήσεις που χρειάζονται αξιολόγηση τόσο για κυβερνοπεριστατικά όσο και για υλικές καταστροφές.
Η έκθεση διακρίνει και τη διάρκεια των διαφορετικών μορφών διακοπής. Στις περιπτώσεις υλικής ζημιάς, η διακοπή μπορεί να διαρκέσει μήνες ή χρόνια, όσο αποκαθίστανται οι εγκαταστάσεις και ο εξοπλισμός. Στα κυβερνοπεριστατικά, οι περίοδοι είναι συνήθως συντομότερες, με διάρκεια ημερών ή εβδομάδων, αλλά οικονομικά εντονότερες. Η απώλεια πωλήσεων σε περίοδο αιχμής ή η καθυστέρηση εσόδων μέσα σε ένα μικρό χρονικό παράθυρο μπορεί να επηρεάσει σημαντικά το τελικό ύψος της ζημιάς.
Η τεχνητή νοημοσύνη μπορεί να ενισχύσει τόσο τις απειλές όσο και τις δυνατότητες άμυνας. Κατά την Allianz Commercial, επιταχύνει επιθέσεις, περιορίζοντας τον χρόνο παρέμβασης πριν διακοπεί η λειτουργία, ενώ η αυξανόμενη εξάρτηση από συστήματα AI μπορεί να δημιουργήσει πρόσθετο κίνδυνο από λανθασμένες ενημερώσεις και αλλαγές ρυθμίσεων. Παράλληλα, η ανάλυση απαιτήσεων του ασφαλιστή συνδέει τη χρήση εργαλείων AI για ανίχνευση και ανάλυση περιστατικών με συντομότερες περιόδους διακοπής. Η έκθεση περιγράφει δυνατότητες περιορισμού των απωλειών, χωρίς να ποσοτικοποιεί μια ενιαία επίδραση της AI για όλες τις επιχειρήσεις.
Η ανθεκτικότητα κρίνεται στην επανεκκίνηση
Η πρακτική απάντηση που προτείνει η έκθεση ξεκινά από την προστασία κρίσιμων εγκαταστάσεων και διαδικασιών, περιλαμβανομένων εκείνων των βασικών προμηθευτών. Περισσότερες μεγάλες επιχειρήσεις ζητούν αξιολογήσεις της πυροπροστασίας τρίτων, επεκτείνοντας μια πρακτική ήδη καθιερωμένη στην αυτοκινητοβιομηχανία. Ωστόσο, κατά τον Barani, οι επενδύσεις στη χαρτογράφηση αλυσίδων και στην εξασφάλιση δεύτερης πηγής προμήθειας έχουν προχωρήσει περισσότερο από τις απτές βελτιώσεις πυροπροστασίας ή αποθεμάτων ασφαλείας. Η εφαρμογή μέτρων παραμένει άνιση μεταξύ εταιρειών, κλάδων και χωρών.
Τα πρόσθετα αποθέματα μπορούν να διατηρήσουν τις πωλήσεις όταν σταματά η παραγωγή, αλλά συνεπάγονται κόστος και πρακτικούς περιορισμούς. Η έκθεση αναφέρει τη συνήθη πρακτική αποθεμάτων στον φαρμακευτικό κλάδο, επισημαίνοντας παράλληλα τις δυσκολίες για ευπαθή τρόφιμα ή προϊόντα με περιορισμένο εμπορικό χρονικό ορίζοντα. Ο σχεδιασμός συνέχειας χρειάζεται συνεπώς επιλογές προσαρμοσμένες στη δραστηριότητα, στη διάρκεια μιας πιθανής διακοπής και στις διαθέσιμες εναλλακτικές.
Στα κυβερνοπεριστατικά, προτεραιότητα έχουν η γρήγορη απομόνωση των επηρεαζόμενων συστημάτων και η σταδιακή επανεκκίνηση όσων στηρίζουν τα έσοδα. Η Allianz Commercial περιγράφει επιχείρηση που, μετά από διακοπή σε κρίσιμο πάροχο πληροφορικής, περιόρισε τις απώλειές της μεταφέροντας λειτουργίες σε δεύτερο περιβάλλον cloud, διεκπεραιώνοντας χειροκίνητα συναλλαγές υψηλής αξίας και αναβάλλοντας λιγότερο κρίσιμες εργασίες. Σε άλλες περιπτώσεις, τέτοιες επιλογές συντόμευσαν την ουσιαστική διακοπή κατά ημέρες ή εβδομάδες, παρότι η πλήρης τεχνική αποκατάσταση συνεχιζόταν.
Οι ασκήσεις προσομοίωσης βοηθούν τις ομάδες να γνωρίζουν τις ευθύνες τους πριν εκδηλωθεί το συμβάν, ενώ η έγκαιρη συλλογή στοιχείων στηρίζει την τεκμηρίωση της απαίτησης. Το κεντρικό συμπέρασμα της μελέτης αφορά αυτή τη σύνδεση πρόληψης και επανεκκίνησης: οι εξαρτήσεις της επιχείρησης, οι διαθέσιμες εναλλακτικές και η δυνατότητα προσωρινής λειτουργίας επηρεάζουν τη διάρκεια και το οικονομικό βάρος μιας διαταραχής. Η προστασία της παραγωγής αποκτά μεγαλύτερη αξία όταν συνοδεύεται από δοκιμασμένο τρόπο επιστροφής στην αγορά.
Τα κρίσιμα σημεία
- Η μέση ασφαλιστική απαίτηση για διακοπή λειτουργίας υπερβαίνει τις 850.000 ευρώ, περίπου 70% πάνω από την αντίστοιχη μέση απαίτηση για υλικές ζημιές στο δείγμα της Allianz Commercial.
- Οι πυρκαγιές και οι εκρήξεις αντιστοιχούν στο 42% της αξίας των απαιτήσεων. Η συγκέντρωση παραγωγής και η δυσκολία εξασφάλισης εναλλακτικής δυναμικότητας μπορούν να διευρύνουν τις απώλειες.
- Η προστασία κρίσιμων εγκαταστάσεων και προμηθευτών, οι δοκιμασμένες εναλλακτικές και η γρήγορη επανεκκίνηση λειτουργιών που στηρίζουν τα έσοδα μπορούν να περιορίσουν τη διάρκεια και το κόστος της διακοπής